Welche Kontoauszüge der Vermieter sehen darf
Wann Vermieter Kontoauszüge verlangen, warum du sie fast nie brauchst und was du schwärzen darfst, wenn du dich doch dafür entscheidest.
„Bitte noch die Kontoauszüge der letzten drei Monate nachreichen.“ Diese Zeile steht in keiner Mail, die man gern liest. Denn auf einem Kontoauszug steht dein halbes Leben: wo du einkaufst, ob du Raten zahlst, welchem Verein du Geld überweist, ob du bei einer Therapeutin warst.
Aus dem Verwaltungsbüro heraus gesagt: Ich brauche das nicht, um zu beurteilen, ob du die Miete zahlen kannst. Und die meisten Kollegen auch nicht. Wer es trotzdem verlangt, will meist etwas anderes – oder weiß es einfach nicht besser.
Warum der Kontoauszug fast nie nötig ist
Die Frage, die ein Vermieter beantworten muss, ist eng: Reicht dein regelmäßiges Einkommen für diese Miete, und gibt es Hinweise darauf, dass du Zahlungen nicht leistest? Für das Erste gibt es Gehaltsabrechnungen und die Arbeitgeberbescheinigung. Für das Zweite gibt es die Bonitätsauskunft.
Der Kontoauszug liefert zu beidem nichts Neues. Er liefert nur Zusatzwissen, das den Vermieter nichts angeht. Genau deshalb gilt in der Praxis: Je weiter eine Frage von der Zahlungsfähigkeit wegführt, desto schwächer steht sie da.
Welche Nachweise regulär gefordert werden dürfen, steht kompakt in Der Einkommensnachweis für die Wohnung. Und welche Fragen überhaupt gestellt werden dürfen, klärt Welche Fragen ein Vermieter stellen darf.
Die drei Situationen, in denen doch danach gefragt wird
Es gibt Konstellationen, in denen die Bitte nicht aus Neugier kommt, sondern weil ein Beleg fehlt:
- Du hast keine Gehaltsabrechnung. Selbstständig, frisch im Land, Einkommen aus dem Ausland, Unterhalt als Haupteinnahme. Dann ist der Zahlungseingang auf dem Konto der einzige Beweis, dass regelmäßig Geld kommt.
- Deine Bonitätsauskunft hat eine Delle. Ein alter Eintrag, ein Score, der niemandem gefällt. Manche Vermieter wollen dann sehen, dass Miete und Raten aktuell laufen.
- Es geht um Eigenkapital. Wenn du mit Erspartem argumentierst, muss das Ersparte irgendwo sichtbar sein. Dazu steht mehr in Eigenkapital statt Einkommen.
In allen drei Fällen geht es nicht um „drei Monate alles“. Es geht um einen bestimmten Punkt. Und diesen Punkt kannst du gezielt belegen, ohne dein gesamtes Ausgabeverhalten offenzulegen.
Was du schwärzen darfst
Wenn du dich entscheidest, etwas zu zeigen, zeigst du das Nötige – und nichts darüber hinaus. Sichtbar bleiben darf:
- Dein Name und deine Kontonummer in gekürzter Form, damit erkennbar ist, dass es dein Konto ist
- Der Zeitraum des Auszugs
- Die Zahlungseingänge, um die es geht: Gehalt, Honorar, Rente, Unterhalt, Elterngeld
- Bei Mietzahlungen: die Überweisung an deinen bisherigen Vermieter
Geschwärzt werden kann alles andere. Also: einzelne Lastschriften, Kartenzahlungen, Überweisungen an Privatpersonen, Spenden, Beiträge, Abbuchungen von Apotheken, Praxen, Anwälten oder Parteien. Auch der Kontostand darf weg, wenn es nur um den Nachweis regelmäßiger Eingänge geht.
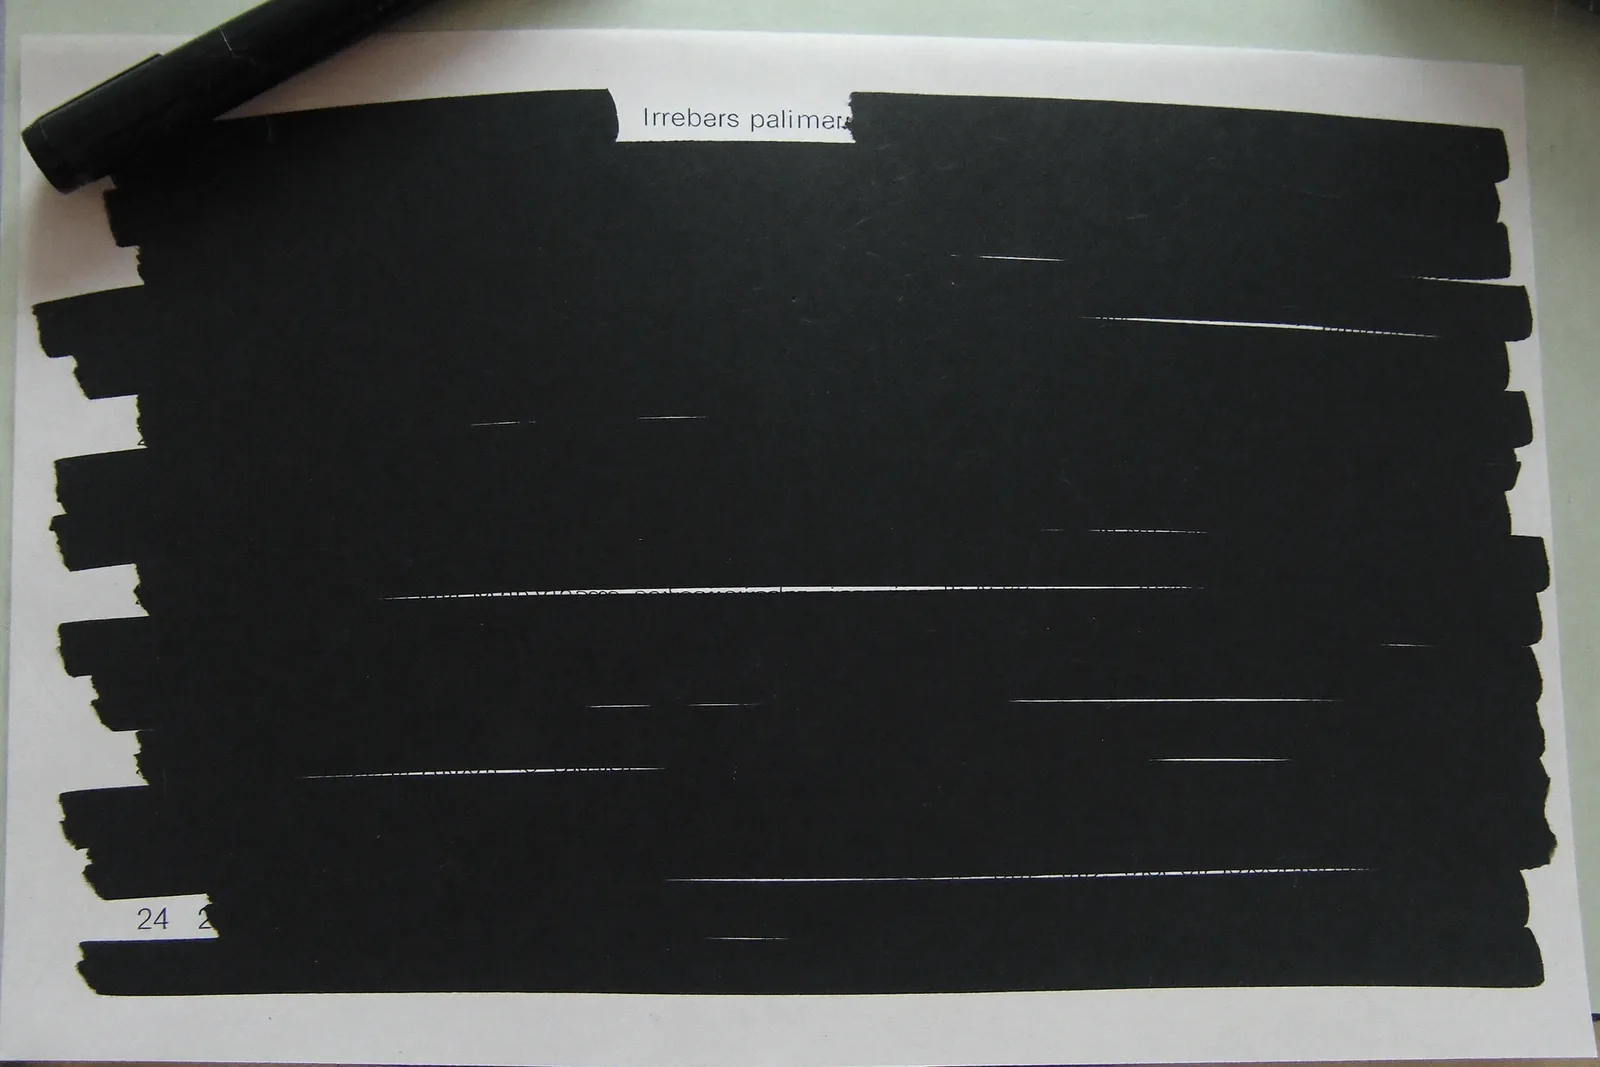
Drucke den Auszug aus, streiche die Zeilen mit einem kräftigen Marker durch, scanne das Blatt neu ein und gib nur den Scan weiter. Ein schwarzes Rechteck, das du im PDF-Programm über den Text legst, ist oft nur eine Grafik über lesbarem Text. Wie das sauber geht, steht in Was darfst du in der Gehaltsabrechnung schwärzen?.
Der bessere Weg: gar nicht erst den Auszug anbieten
Für fast jeden Zweck gibt es ein Papier, das genauer und weniger intim ist. Das ist der eigentliche Trick.
| Worum es geht | Besserer Nachweis als der Kontoauszug |
|---|---|
| Regelmäßiges Gehalt | Gehaltsabrechnungen plus Arbeitgeberbescheinigung |
| Einkommen als Selbstständige | Steuerbescheid, BWA vom Steuerberater |
| Rente | Rentenbescheid oder Rentenanpassungsmitteilung |
| Unterhalt | Titel, Urkunde oder Vereinbarung plus ein einzelner Eingang |
| Elterngeld | Bewilligungsbescheid der Elterngeldstelle |
| Pünktliche Mietzahlung | Mietschuldenfreiheitsbescheinigung des Vorvermieters |
| Erspartes | Saldenbestätigung der Bank, ein Satz auf Briefpapier |
Wenn du diese Alternative aktiv anbietest, statt nur abzulehnen, kippt das Gespräch. Ein „Kontoauszüge gebe ich nicht heraus“ klingt nach Problem. Ein „Statt Kontoauszügen lege ich dir den Rentenbescheid und die Mietschuldenfreiheitsbescheinigung bei, das ist aussagekräftiger“ klingt nach jemandem, der weiß, was er tut. Genau dieser Ton entscheidet öfter, als man denkt. Fertige Formulierungen dafür stecken in den Zusage-Vorlagen.
Wenn jemand auf dem ungeschwärzten Auszug besteht
Dann steht eine Abwägung an, die dir niemand abnimmt. Du darfst ablehnen. Ein Vermieter darf daraufhin einen anderen Bewerber nehmen. Beides ist zulässig, und beides passiert.
Bevor du nachgibst, stell dir zwei Fragen. Erstens: Bist du überhaupt schon in der engeren Auswahl, oder soll das ein Massenscreening vor der Besichtigung sein? Vor der Besichtigung gibst du solche Unterlagen grundsätzlich nicht heraus – warum, steht in Ausweis, Gehaltszettel, SCHUFA: wann ist das zu früh?. Zweitens: Weißt du, wer da eigentlich fragt? Bei unbekannten Anbietern ist die Forderung nach vollständigen Kontoauszügen ein Warnsignal, das in Wohnungsbetrug erkennen ausführlich beschrieben ist.
Kurz zusammengefasst
Kontoauszüge sind für die Frage, ob du die Miete zahlen kannst, fast immer das falsche Papier. Sie zeigen viel zu viel und beweisen wenig, was nicht auch anders zu beweisen wäre. Wenn du sie doch zeigst, dann nur mit den Zeilen, um die es geht, alles andere per Marker weg und neu eingescannt. Und wenn du eine Alternative aktiv anbietest, gerätst du nicht in die Defensive, sondern wirkst vorbereitet. Was du bei allen Unterlagen grundsätzlich beachten solltest, steht in Unterlagen sicher versenden.
Dieser Text beschreibt allgemeine Abläufe und typische Regeln am Mietmarkt. Er bewertet keinen Einzelfall. Wenn es bei dir um konkrete Ansprüche geht, lass das von einer Anwältin oder einem Anwalt prüfen.
Du willst das nicht jedes Mal neu bauen?
15 fertige Anschreiben, die Selbstauskunft und alle Checklisten.
Die Zusage-Vorlagen — 19 € Einmalzahlung. Kein Abo. Sofort verfügbar.Das passt dazu
- Den SCHUFA-Score verstehen: was die Zahl bedeutet
- Was darfst du in der Gehaltsabrechnung schwärzen?
- SCHUFA-Score verbessern vor der Wohnungssuche
- Muss ich die kostenpflichtige Bonitätsauskunft kaufen?
- SCHUFA-Auskunft für den Vermieter: welche Variante du brauchst
- Wohnung mieten trotz negativer SCHUFA: was wirklich hilft